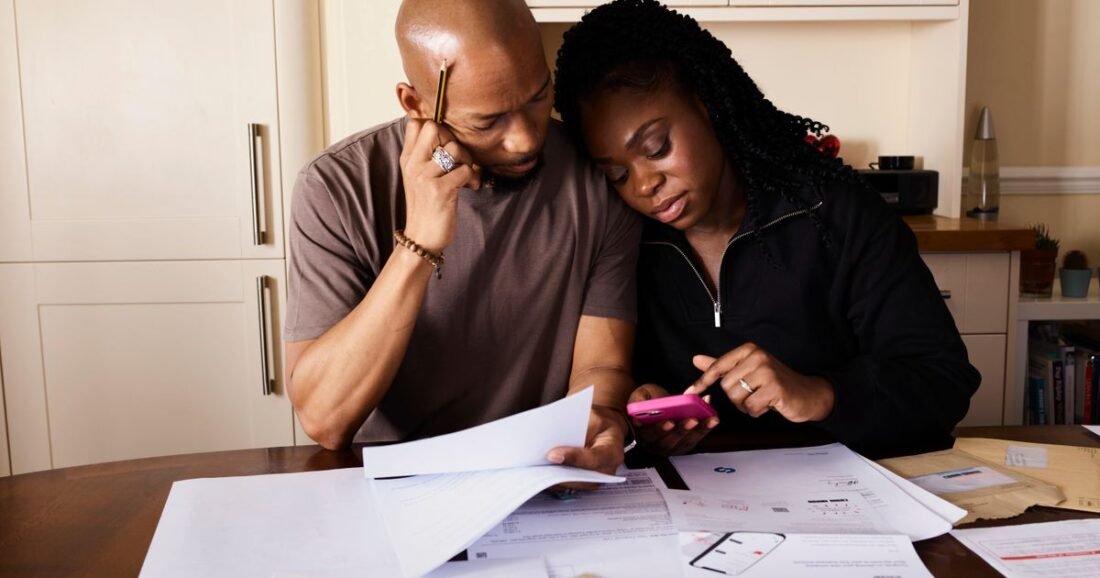
Em setembro de 2026, 81,7% das famílias brasileiras tinham algum tipo de dívida e 29,6% estavam com contas em atraso, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio. Estar endividado, sozinho, não é o problema: financiamento de casa e parcelas em dia também contam como dívida. O problema começa quando o dinheiro do mês não cobre o que vence no mês.
Ninguém sai do vermelho em 30 dias se a dívida é grande. Mas dá para, em um mês, parar o crescimento dela e montar um plano que caiba no orçamento. Este guia mostra o caminho em quatro etapas, com as ferramentas públicas que ajudam a negociar.
Etapa 1: descobrir o tamanho real do problema
Muita gente sabe que deve, mas não sabe exatamente quanto, para quem e a que juros. Faça uma lista com cada dívida em uma linha: credor, valor total, valor da parcela, juros mensais e se está em dia ou atrasada.
Duas ferramentas gratuitas ajudam a não esquecer nada:
- Registrato, do Banco Central, acessado com a conta gov.br de nível prata ou ouro. Mostra todos os empréstimos, financiamentos e contas bancárias em seu CPF, inclusive os atrasados.
- Serasa (aplicativo ou site), que mostra as dívidas negativadas e as ofertas de acordo disponíveis no programa Limpa Nome, que funciona o ano todo.
Etapa 2: decidir o que pagar primeiro
Com a lista pronta, separe as dívidas em dois grupos.
Prioridade máxima: o que tem consequência grave. Aluguel ou prestação da casa, água, luz, gás, pensão alimentícia e financiamentos com bem em garantia, como o carro. Atrasar essas contas pode significar perder a moradia, ficar sem serviço essencial ou enfrentar a Justiça.
Depois, os juros mais altos. Entre as dívidas restantes, ataque primeiro as mais caras. O rotativo do cartão cobrava, em média, 444,9% ao ano em agosto de 2026, segundo o Banco Central. O cheque especial também está entre as linhas mais caras. Um empréstimo pessoal com juros menores pode ser usado para quitar essas dívidas de uma vez, desde que a parcela caiba no orçamento e você não volte a usar o cartão e o cheque especial no mesmo ritmo.
Um exemplo de lista organizada:
| Dívida | Valor | Situação | Ordem |
|---|---|---|---|
| Conta de luz | R$ 280 | 1 mês atrasada | 1º: risco de corte |
| Financiamento do carro | parcela de R$ 650 | Em dia | 1º: manter em dia, o carro é a garantia |
| Cartão de crédito (parcelamento da fatura) | R$ 2.400 | Em dia, com juros altos | 2º: juro mais alto |
| Cheque especial | R$ 900 | Usando todo mês | 3º |
| Crediário de loja | R$ 1.200 | 4 meses atrasado | 4º: negociar com desconto |
Etapa 3: abrir espaço no orçamento
Nenhum acordo se sustenta se o orçamento continuar fechando no negativo. Anote tudo o que entrou e saiu no último mês. O extrato do banco e a fatura do cartão já mostram quase tudo.
Os cortes que mais rendem costumam estar nos mesmos lugares: assinaturas que ninguém usa, pedidos de comida por aplicativo e compras pequenas no cartão que, somadas, viram uma fatura grande. Os planos de celular e internet também costumam ter versões mais baratas que atendem a mesma necessidade.
O objetivo desta etapa é chegar a um número: quanto sobra por mês, de verdade, para pagar dívidas. É esse valor que você leva para a negociação.
Etapa 4: negociar
Com o valor disponível em mãos, negocie uma dívida de cada vez, começando pelas prioridades. Algumas regras práticas:
- Nunca aceite parcela que não cabe. Um acordo quebrado no terceiro mês faz a dívida voltar, muitas vezes sem o desconto.
- Dívidas antigas e atrasadas costumam ter os maiores descontos. Credores preferem receber parte a não receber nada. Plataformas como o Serasa Limpa Nome e os mutirões dos Procons reúnem ofertas com abatimento.
- Peça tudo por escrito: valor total, número de parcelas, juros e data em que o nome sai dos cadastros de inadimplentes depois do pagamento.
- Acompanhe os programas do governo. O Desenrola 2.0, lançado em maio de 2026 para quem ganha até cinco salários mínimos, renegociou dívidas de cartão, cheque especial e crédito pessoal contratadas até 31 de janeiro de 2026, com descontos de até 90%. O prazo de adesão foi até 31 de agosto; confira no site do governo ou no seu banco se há nova rodada. Já o Desenrola Adimplentes atende quem tem crédito pessoal sem garantia de até R$ 15 mil, em dia ou com menos de 90 dias de atraso e pelo menos quatro parcelas pagas, e recebe adesões até 26 de outubro de 2026.
Quando a dívida já não cabe em nenhum plano
Se, mesmo cortando o possível, as parcelas mínimas somam mais do que você recebe, a situação pode se enquadrar como superendividamento. A Lei 14.181, de 2021, permite pedir a renegociação de todas as dívidas de consumo ao mesmo tempo, numa audiência com todos os credores, pelo Procon ou pela Justiça. O plano pode ter até cinco anos e precisa preservar o chamado mínimo existencial, hoje fixado em R$ 600 por mês. Em abril de 2026, o STF manteve esse valor, determinou que ele seja revisado todo ano e incluiu o crédito consignado na proteção.
Ficam de fora da renegociação em bloco o financiamento imobiliário, as dívidas com garantia real e o crédito rural.
O que fazer ainda este mês
Faça a lista de dívidas, consulte o Registrato e o Serasa e calcule quanto sobra no orçamento. Com isso, você já tem o que precisa para a primeira negociação, que deve ser a da conta com consequência mais grave ou a de juros mais altos. O resto do plano se constrói a partir daí, uma dívida de cada vez.
Fontes e referências
- CNC — Pesquisa de Endividamento e Inadimplência do Consumidor (Peic)
- Banco Central — Cidadania Financeira (Registrato)
- Lei 14.181/2021 (superendividamento)
- Consumidor.gov.br
Dados checados em outubro de 2026. Taxas, tarifas e regras mudam com frequência; confira sempre os valores atuais diretamente com a instituição.